
105 statistiques sur les sinistres habitation en France, des dégâts des eaux aux cambriolages (octobre 2026)
En France, les statistiques des sinistres habitation ne tiennent pas dans un seul tableau. Les assureurs comptent les sinistres qu'ils indemnisent, les pompiers leurs interventions, la police et la gendarmerie les cambriolages enregistrés, la Caisse centrale de réassurance les dommages des catastrophes naturelles : ces mesures ne décrivent pas les mêmes événements et ne s'additionnent pas.
Cette page rassemble des chiffres sur les dégâts des eaux, les incendies, les cambriolages, les tempêtes, la grêle, les inondations et la sécheresse : combien de sinistres, à quelle fréquence, pour quel coût. Chaque chiffre est donné avec son champ, sa période quand la source la précise, et un lien vers le document d'origine, pour qu'on puisse le citer sans le déformer.
Les données françaises sont privilégiées. Lorsqu'elles manquent, par exemple sur la façon dont les cambrioleurs entrent dans un logement, un chiffre étranger sert de repère et son pays est nommé dans la phrase. La dernière partie réunit des repères pour l'Union européenne, l'Allemagne, les États-Unis et le monde.
Chiffres clés
- En France, près de 4,2 millions de sinistres habitation ont donné lieu à indemnisation en 2025 au titre des contrats multirisques habitation (France Assureurs, juillet 2026).
- La charge totale des sinistres des contrats multirisques habitation atteint 7,9 milliards d'euros en France en 2025 (France Assureurs, juillet 2026).
- En 2025, 39 % des sinistres des contrats multirisques habitation en France sont des dégâts des eaux : c'est le type de sinistre le plus fréquent (France Assureurs, juillet 2026).
- En France, le coût moyen d'un sinistre incendie des contrats multirisques habitation s'établit à 14 069 € en 2025 (France Assureurs, juillet 2026).
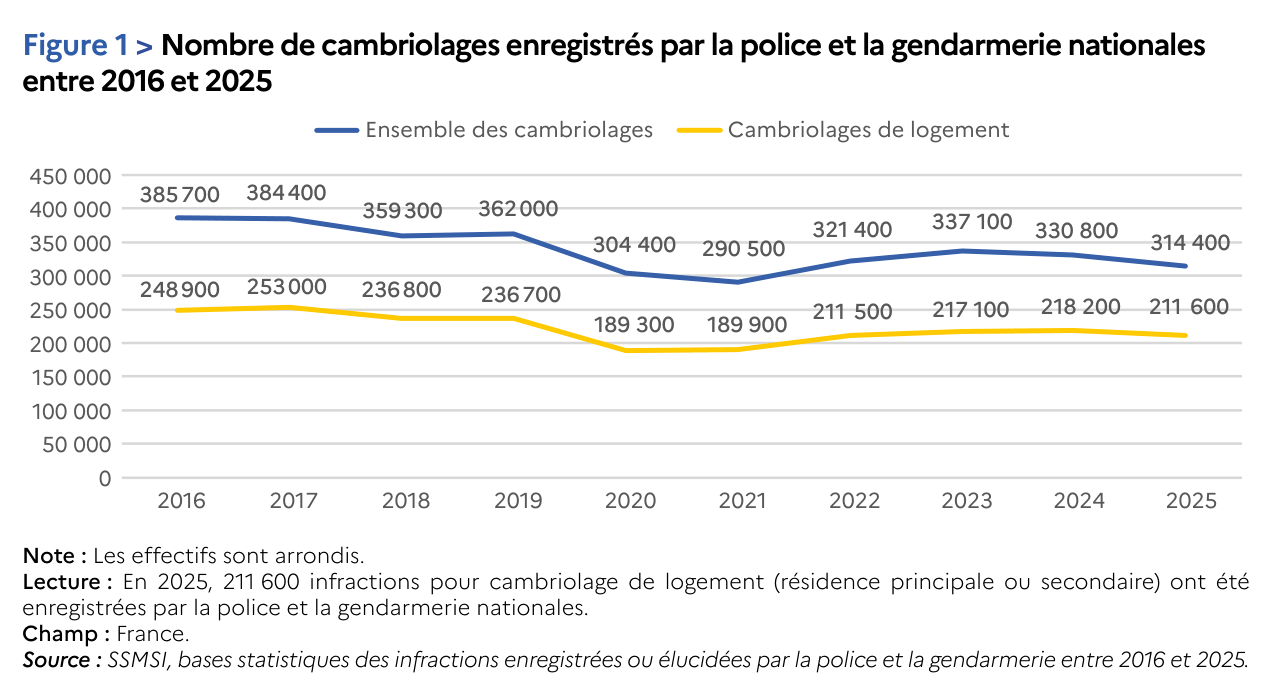
- En 2025, la police et la gendarmerie nationales ont enregistré 211 600 cambriolages de logement en France, résidences principales et secondaires, tentatives comprises (SSMSI, juillet 2026).
- En 2025, 5,6 cambriolages de logement ont été enregistrés en moyenne pour 1 000 logements en France (SSMSI, juillet 2026).
- En France hors Guyane et Mayotte, 1 013 000 personnes de 18 ans ou plus déclarent avoir été victimes en 2023 d'un vol ou d'une tentative de vol avec effraction de leur résidence principale, d'après l'enquête Vécu et ressenti en matière de sécurité (SSMSI, juillet 2026).
- En France hors Guyane et Mayotte, 57 % des victimes d'un vol avec effraction abouti de leur résidence principale en 2023 déclarent avoir porté plainte, selon l'enquête Vécu et ressenti en matière de sécurité (SSMSI, juillet 2026).
- Le coût des événements naturels atteint 5,2 milliards d'euros en France en 2025, tous biens assurés confondus, selon France Assureurs (France Assureurs, mars 2026).
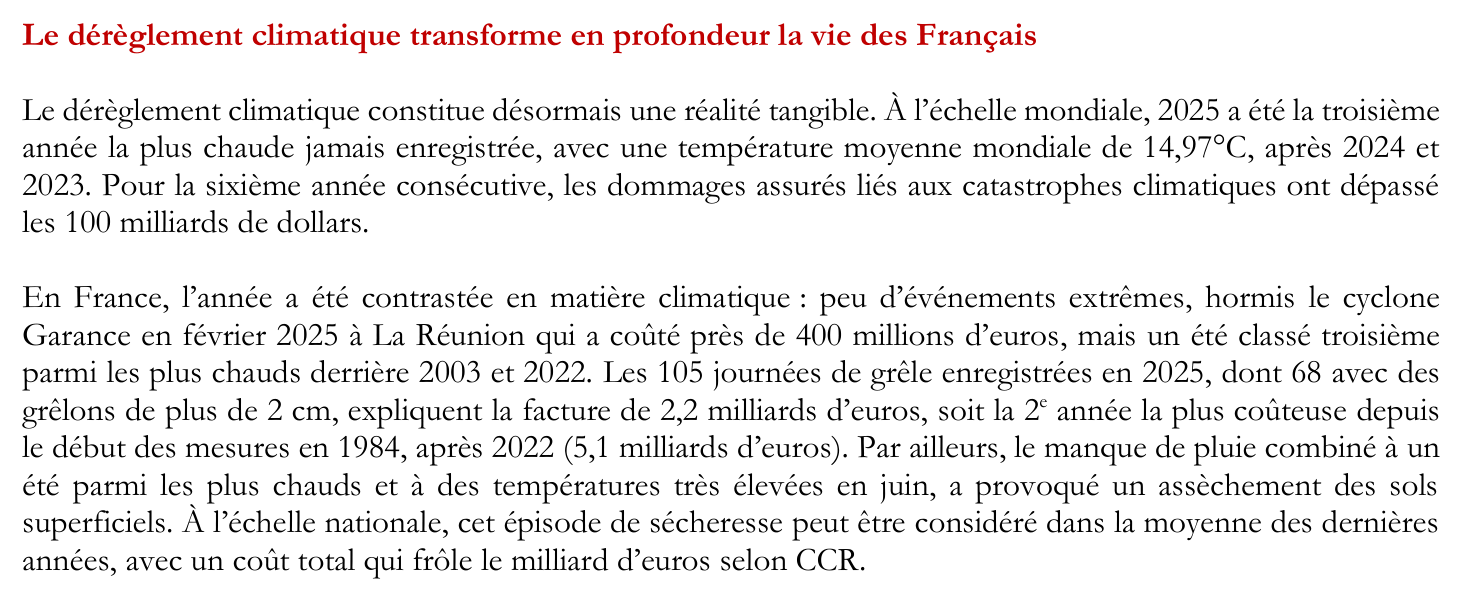
- En France, la grêle a coûté 2,2 milliards d'euros en 2025, tous biens assurés confondus : c'est la deuxième année la plus coûteuse depuis le début des mesures en 1984 (France Assureurs, mars 2026).
- Sur la période 1982-2025, le coût des catastrophes naturelles prises en charge par le régime Cat Nat s'élève à environ 65,5 milliards d'euros en France, tous périls confondus et hors automobile (euros 2025), soit 1 488 millions d'euros par an en moyenne (CCR, juin 2026).
- En France, environ 11 millions de logements sont situés dans l'enveloppe approchée des inondations potentielles par débordement de cours d'eau, délimitée en 2011 (SDES, février 2026).
- Un peu moins de 10,7 millions de maisons individuelles sont construites en France dans des zones d'exposition forte ou moyenne au retrait-gonflement des argiles, soit 54 % de l'habitat individuel (SDES, février 2026).
- En France, le coût moyen d'un sinistre sécheresse chez un particulier, indemnisé au titre des catastrophes naturelles, se situe autour de 18 000 €, en euros 2025 (CCR, juin 2026).
Sinistres habitation : volume, fréquence et coût
Le sinistre le plus courant n'est pas le plus cher : classées par fréquence ou par coût moyen, les garanties d'un contrat habitation ne se rangent pas dans le même ordre.
Combien de contrats habitation la France compte-t-elle, et à quelle fréquence un sinistre survient-il ?
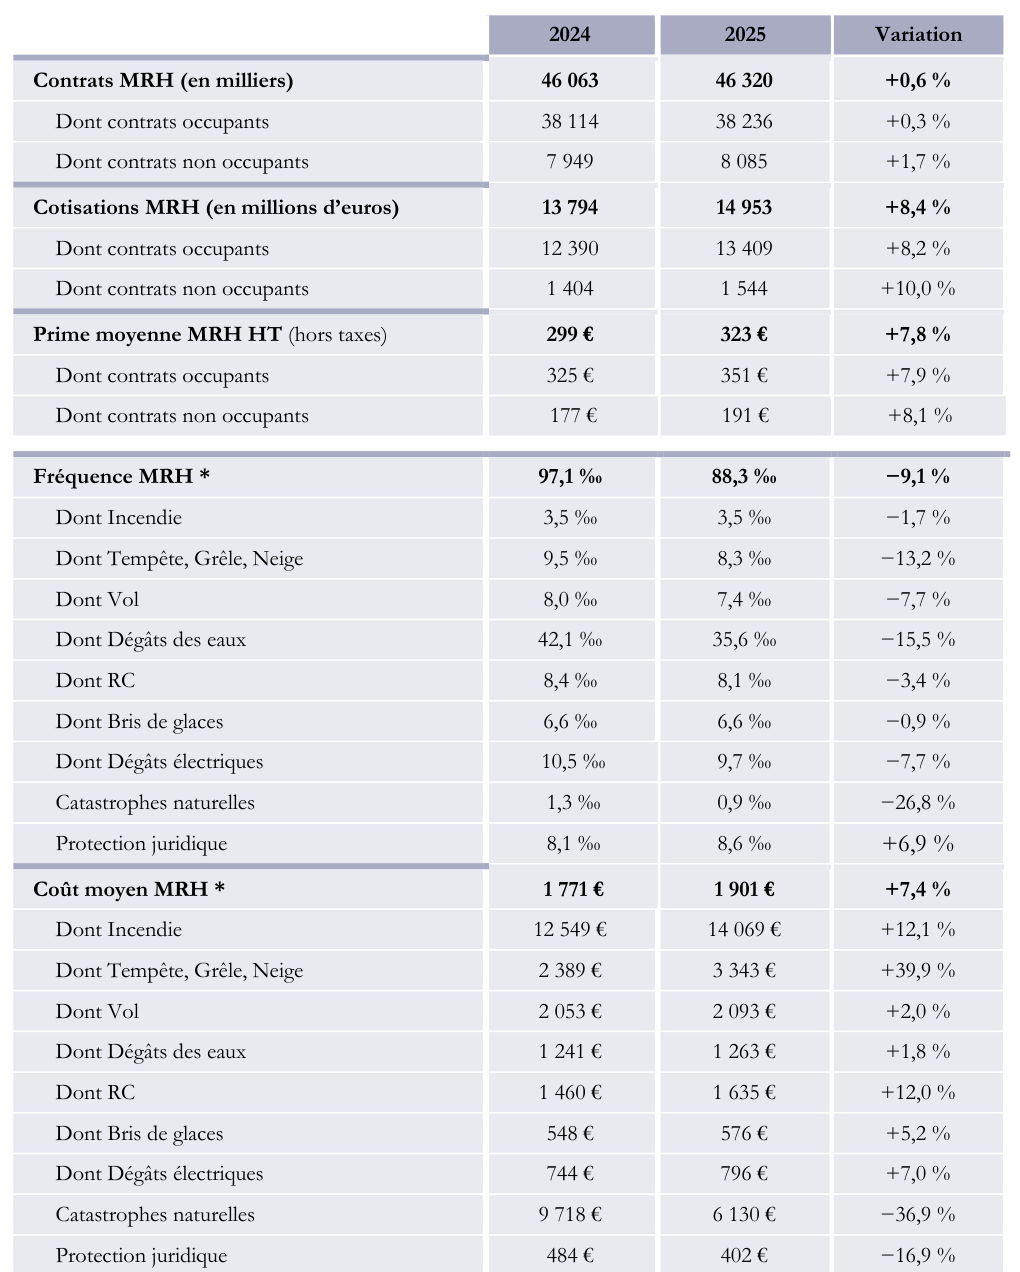
En France, les assureurs gèrent plusieurs dizaines de millions de contrats multirisques habitation et ont enregistré, en 2025, moins d'un sinistre pour dix contrats, toutes garanties réunies. France Assureurs exprime cette fréquence en pour mille (‰).
- Fin 2025, la France compte 46,3 millions de contrats multirisques habitation, occupants et non occupants réunis (France Assureurs, juillet 2026).
- En France, la prime moyenne hors taxes d'un contrat multirisques habitation s'établit à 323 € en 2025 (France Assureurs, juillet 2026).
- En France, en 2025, la fréquence des sinistres des contrats multirisques habitation s'établit à 88,3 ‰, toutes garanties réunies et catastrophes naturelles comprises (France Assureurs, juillet 2026).
- Après les dégâts des eaux, la garantie dégâts électriques a la fréquence la plus élevée du tableau de France Assureurs : 9,7 ‰ en France en 2025 pour les contrats multirisques habitation (France Assureurs, juillet 2026).
- La garantie vol des contrats multirisques habitation affiche une fréquence de 7,4 ‰ en France en 2025 (France Assureurs, juillet 2026).
- En 2025, la garantie catastrophes naturelles des contrats multirisques habitation a une fréquence de 0,9 ‰ en France, la plus basse du tableau de France Assureurs (France Assureurs, juillet 2026).
Quels sinistres habitation coûtent le plus cher en France ?
En France, en 2025, l'incendie devient le premier poste d'indemnisation des contrats multirisques habitation, devant les dégâts des eaux, selon France Assureurs. Parmi les garanties de dommages, le bris de glaces a le coût moyen le plus bas.
- En France, en 2025, un sinistre des contrats multirisques habitation coûte en moyenne 1 901 €, toutes garanties réunies et catastrophes naturelles comprises (France Assureurs, juillet 2026).
- Les incendies représentent 28,7 % de la charge des sinistres des contrats multirisques habitation en France en 2025 (France Assureurs, juillet 2026).
- Deuxième poste d'indemnisation en France en 2025, les dégâts des eaux pèsent 25,9 % de la charge des sinistres des contrats multirisques habitation (France Assureurs, juillet 2026).
- En France, en 2025, la garantie tempête, grêle et neige représente 16,2 % de la charge des sinistres des contrats multirisques habitation (France Assureurs, juillet 2026).
- Dans les contrats multirisques habitation, un sinistre de la garantie vol coûte en moyenne 2 093 € en France en 2025 (France Assureurs, juillet 2026).
- En 2025, un sinistre dégâts électriques coûte en moyenne 796 € en France dans les contrats multirisques habitation (France Assureurs, juillet 2026).
- Le coût moyen d'un sinistre bris de glaces des contrats multirisques habitation s'établit à 576 € en France en 2025 (France Assureurs, juillet 2026).
Dégâts des eaux et incendies
En vingt ans, les indemnisations ont augmenté pour les dégâts des eaux comme pour les incendies, mais pas pour les mêmes raisons. Pour les dégâts des eaux, sinistres courants, la fréquence et le coût moyen ont tous deux augmenté ; pour les incendies, sinistres rares, la fréquence recule depuis le début des années 2010, mais le coût moyen a plus que doublé.
Quel est le nombre de dégâts des eaux par an en France, et combien coûtent-ils ?
En France, les dégâts des eaux sont le sinistre habitation le plus fréquent. Les bilans de France Assureurs pour 2023 et 2025 en donnent la fréquence, le coût moyen et la part dans l'ensemble des sinistres, pas le nombre annuel.
- En France, la fréquence des sinistres dégâts des eaux des contrats multirisques habitation s'établit à 35,6 ‰ en 2025 (France Assureurs, juillet 2026).
- Un sinistre dégâts des eaux coûte en moyenne 1 263 € en France en 2025 dans les contrats multirisques habitation (France Assureurs, juillet 2026).
- En 2023, les dégâts des eaux représentaient 34 % des sinistres indemnisés en France au titre des contrats multirisques habitation (France Assureurs, septembre 2024).
- En France, les dégâts des eaux pesaient 24 % de la charge des sinistres indemnisés en 2023 au titre des contrats multirisques habitation (France Assureurs, septembre 2024).
- En France, en assurance habitation, les indemnisations liées aux dégâts des eaux ont progressé de 88 % en 20 ans, sous l'effet d'une hausse de la fréquence et du coût moyen de ces sinistres, selon le communiqué de France Assureurs du 25 mars 2026 (France Assureurs, mars 2026).
- Les sapeurs-pompiers sont intervenus 31 678 fois pour des fuites d'eau en France en 2023 (DGSCGC, mars 2025).
- En 2023, les sapeurs-pompiers sont intervenus 31 029 fois pour des inondations en France (DGSCGC, mars 2025).
Deux guides prolongent ce sujet : Dépannage à domicile : devis obligatoire, prix et majorations et Appels manqués de plombier : trier fuite, panne et projet.
Quel est le nombre d'incendies domestiques en France, et comment leur coût évolue-t-il ?
En 2023, les sapeurs-pompiers sont intervenus en France sur plusieurs dizaines de milliers de feux d'habitations et de bureaux ; leur statistique ne compte pas les incendies domestiques à part. En assurance habitation, les indemnisations des incendies ont augmenté de plus de moitié en vingt ans.
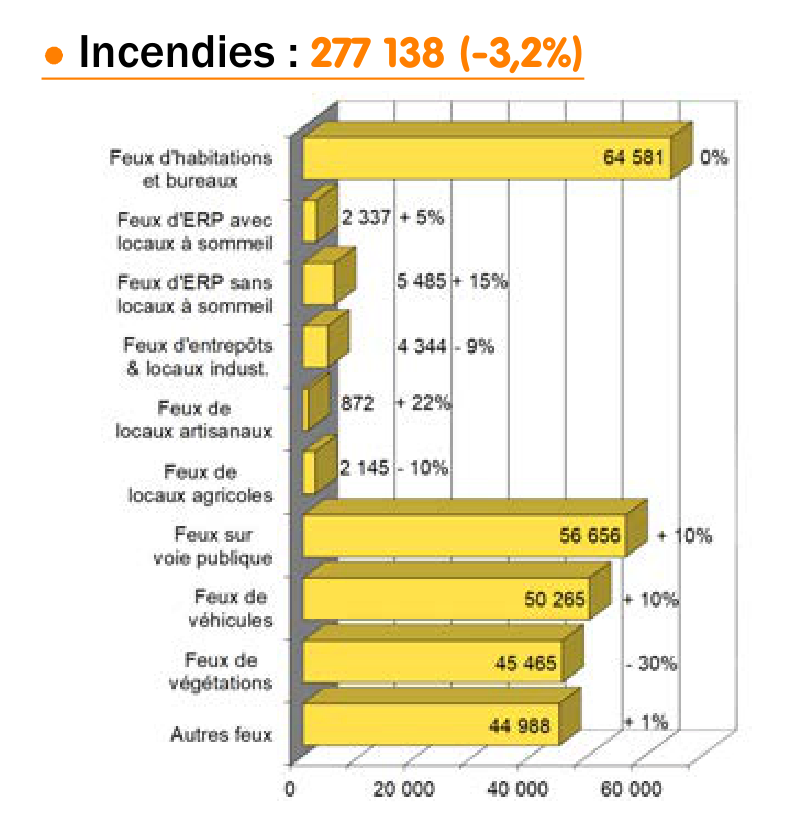
- En France, les sapeurs-pompiers sont intervenus sur 64 581 feux d'habitations et de bureaux en 2023 ; ce sont des interventions, pas des sinistres assurés (DGSCGC, mars 2025).
- La fréquence des sinistres incendie des contrats multirisques habitation s'établit à 3,5 ‰ en France en 2025 (France Assureurs, juillet 2026).
- En France, en assurance habitation, le coût moyen d'un sinistre incendie a augmenté de 118 % en 20 ans, selon le communiqué de France Assureurs du 25 mars 2026 (France Assureurs, mars 2026).
- Les indemnisations des incendies ont augmenté de 57 % en 20 ans en assurance habitation, en France ; le communiqué de France Assureurs du 25 mars 2026 précise que la fréquence de ces sinistres recule depuis le début des années 2010 (France Assureurs, mars 2026).
Cambriolages et vols dans les logements
Le risque de cambriolage varie fortement selon le lieu où l'on habite : les départements les plus touchés dépassent nettement la moyenne nationale, et les grandes agglomérations sont plus exposées que les communes hors unités urbaines.
Quel est le nombre de cambriolages en France, et qui sont les victimes et les mis en cause ?
En France, les cambriolages de logement enregistrés par la police et la gendarmerie reculent en 2025. Les personnes de 75 ans ou plus sont, en proportion, les plus souvent enregistrées comme victimes, et les personnes mises en cause ont en majorité moins de 30 ans.
- En 2025, la police et la gendarmerie nationales ont enregistré 314 400 cambriolages en France, tentatives comprises, tous lieux confondus : logements, locaux industriels, commerciaux ou financiers, autres lieux (SSMSI, juillet 2026).
- En France, le nombre de cambriolages de logement enregistrés par la police et la gendarmerie a baissé de 3 % entre 2024 et 2025 (SSMSI, juillet 2026).
- En 2016, première année de la série du SSMSI, 248 900 cambriolages de logement avaient été enregistrés en France (SSMSI, juillet 2026).
- De 2016 à 2025, le nombre de cambriolages de logement enregistrés en France a culminé en 2017, à 253 000 (SSMSI, juillet 2026).
- En 2025, en France, 5,2 personnes de 75 ans ou plus sur 1 000 ont été enregistrées comme victimes d'un cambriolage de logement, le taux le plus élevé de toutes les classes d'âge (SSMSI, juillet 2026).
- La police et la gendarmerie ont mis en cause 32 500 personnes en France en 2025 pour des cambriolages de logement, tentatives comprises (SSMSI, juillet 2026).
- En France, 63 % des personnes mises en cause en 2025 pour des cambriolages de logement ont moins de 30 ans (SSMSI, juillet 2026).
Où et quand les cambriolages de logement ont-ils lieu ?
En France, les cambriolages de logement touchent davantage les grandes agglomérations que les communes hors unités urbaines. En Angleterre et au pays de Galles, où une enquête relève le moment des faits, la majorité des cambriolages de logement ont lieu dans l'obscurité.
- Hors unités urbaines, la police et la gendarmerie ont enregistré 4,9 cambriolages de logement pour 1 000 logements en France en 2025 (SSMSI, juillet 2026).
- En 2025, le taux atteint 6,9 cambriolages de logement pour 1 000 logements dans les agglomérations françaises de plus de 200 000 habitants, hors agglomération parisienne (SSMSI, juillet 2026).
- L'agglomération parisienne compte 5,7 cambriolages de logement pour 1 000 logements en 2025 (SSMSI, juillet 2026).
- Dans les départements et régions d'outre-mer, le taux de cambriolages de logement s'établit à 4,6 ‰ (pour 1 000 logements) en 2025, moins qu'en métropole (SSMSI, juillet 2026).
- Le SSMSI cite la Guyane parmi les départements les plus touchés en 2025 : 9,8 cambriolages de logement pour 1 000 logements (SSMSI, juillet 2026).
- Le Cher figure parmi les départements les plus touchés en 2025 selon le SSMSI, avec 9,3 cambriolages de logement pour 1 000 logements (SSMSI, juillet 2026).
- En Angleterre et au pays de Galles, 62 % des cambriolages de logement, tentatives comprises, ont eu lieu dans l'obscurité, sur 278 faits déclarés à l'enquête d'avril 2024 à mars 2025 (ONS, mars 2026).
Comment les cambrioleurs entrent-ils dans les logements, et les victimes portent-elles plainte ?
D'après une enquête menée en Angleterre et au pays de Galles, les cambrioleurs entrent surtout par une porte. En France, tentatives comprises, moins d'une victime sur deux déclare avoir porté plainte.
- En Angleterre et au pays de Galles, les cambrioleurs sont passés par une porte dans 77 % des cambriolages de logement avec entrée dans les lieux, sur 128 faits déclarés à l'enquête d'avril 2024 à mars 2025 (ONS, mars 2026).
- D'après l'enquête d'avril 2024 à mars 2025 en Angleterre et au pays de Galles, la porte n'était pas verrouillée dans 25 % des cambriolages de logement avec entrée dans les lieux, sur 128 faits déclarés (ONS, mars 2026).
- En Angleterre et au pays de Galles, des bijoux ou des montres ont été volés dans 34 % des cambriolages de logement suivis d'un vol, sur 83 faits déclarés à l'enquête d'avril 2024 à mars 2025 (ONS, mars 2026).
- Un occupant était présent dans 63 % des cambriolages de logement, tentatives comprises, en Angleterre et au pays de Galles, sur 292 faits déclarés à l'enquête d'avril 2024 à mars 2025 (ONS, mars 2026).
- En France hors Guyane et Mayotte, 41 % des victimes d'un vol ou d'une tentative de vol avec effraction de leur résidence principale en 2023 déclarent avoir porté plainte, selon l'enquête Vécu et ressenti en matière de sécurité (SSMSI, juillet 2026).
Tempêtes, grêle et orages
Dans un contrat habitation, un sinistre tempête, grêle ou neige coûte en moyenne bien plus qu'un dégât des eaux, et ce coût moyen a fortement augmenté en 2025. La même année, à l'échelle du pays et tous biens assurés confondus, la grêle pèse lourd dans la charge climatique.
Combien coûtent les tempêtes et la grêle en France ?
En France, en 2025, un sinistre tempête, grêle ou neige coûte en moyenne quelques milliers d'euros en assurance habitation ; tous biens assurés confondus, la grêle a coûté plus de deux milliards d'euros.
- En France, la garantie tempête, grêle et neige des contrats multirisques habitation affiche une fréquence de 8,3 ‰ en 2025 (France Assureurs, juillet 2026).
- Un sinistre de la garantie tempête, grêle et neige coûte en moyenne 3 343 € en France en 2025 dans les contrats multirisques habitation (France Assureurs, juillet 2026).
- Entre 2024 et 2025, le coût moyen d'un sinistre de la garantie tempête, grêle et neige des contrats multirisques habitation augmente de 39,9 % en France (France Assureurs, juillet 2026).
- En France, la grêle représente 43 % de la charge climatique de l'année 2025, tous biens assurés confondus (France Assureurs, mars 2026).
- L'année la plus coûteuse pour la grêle en France depuis le début des mesures en 1984 reste 2022, avec 5,1 milliards d'euros, tous biens assurés confondus (France Assureurs, mars 2026).
- Au 5 mars 2026, France Assureurs estime à 1,1 milliard d'euros le coût des dommages liés aux tempêtes Nils et Pedro réunies, tous biens assurés confondus (France Assureurs, mars 2026).
Un guide prolonge ce sujet pour les couvreurs : Couvreur : appels sur chantier et après intempéries.
À quelle fréquence la grêle et les orages violents frappent-ils la France ?
En France, un orage a été relevé plus d'un jour sur deux en 2025, selon Keraunos : c'est pourtant moins que la moyenne des quinze dernières années. L'observatoire recense des phénomènes observés, pas des sinistres assurés.
- En France, Keraunos dénombre 230 jours avec orage en 2025 ; un jour est compté dès qu'un orage est relevé quelque part sur le territoire (Keraunos, janvier 2026).
- Environ 5 600 chutes de grêle de plus de 2 cm ont été recensées en France en 2025 par Keraunos (Keraunos, janvier 2026).
- En 2025, Keraunos relève en France près de 720 rafales convectives de plus de 90 km/h, c'est-à-dire produites par des orages (Keraunos, janvier 2026).
- En France, 33 tornades certaines ont été recensées par Keraunos en 2025 (Keraunos, janvier 2026).
- Keraunos relève 137 dégâts significatifs dus à la foudre en France en 2025 (Keraunos, janvier 2026).
- Le 25 juin 2025 est la journée la plus orageuse de l'année en France, avec un score de 41 sur l'indicateur de sévérité orageuse de Keraunos, le plus élevé depuis la création de cet indicateur en 2009 (Keraunos, janvier 2026).
- Près de 3 400 lames d'eau significatives dues aux orages, c'est-à-dire de fortes pluies, ont été relevées en France en 2025 par Keraunos (Keraunos, janvier 2026).
Catastrophes naturelles : inondations et sécheresse
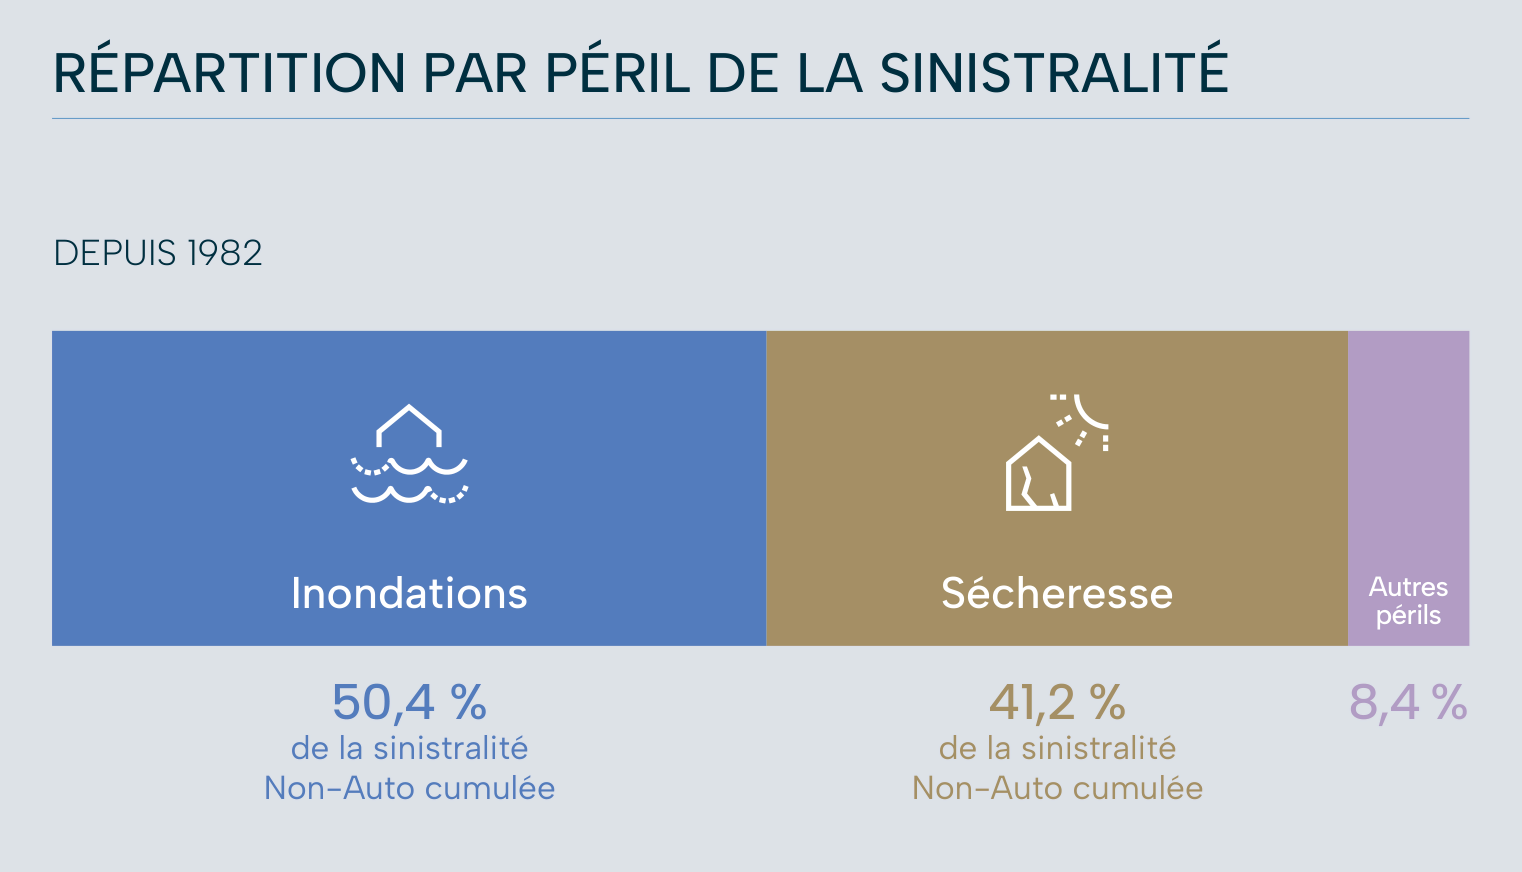
Depuis 1982, les inondations sont le premier poste de coût du régime des catastrophes naturelles ; sur les dix dernières années, la sécheresse est passée devant.
Quel est le coût des catastrophes naturelles en France, et combien de communes sont touchées ?
En France, la CCR estime à plus d'un milliard et demi d'euros le coût des catastrophes naturelles de 2025, hors automobile. Depuis 1982, presque toutes les communes ont été reconnues au moins une fois en état de catastrophe naturelle.
- La CCR estime à environ 1 700 millions d'euros le coût des catastrophes naturelles de l'année 2025 en France, hors automobile (CCR, juin 2026).
- Au 31 décembre 2025, la CCR estime entre 770 millions et 1 milliard d'euros les dommages assurés de la sécheresse de 2025 en France (CCR, juin 2026).
- En moyenne sur la période 1995-2025, les sinistres des particuliers représentent 76 % du coût des catastrophes naturelles du régime Cat Nat en France, contre 24 % pour ceux des professionnels, hors automobile (CCR, juin 2026).
- Depuis 1982, le régime Cat Nat a indemnisé environ 3,5 millions de sinistres en France, hors automobile (CCR, juin 2026).
- En France, 99 % des communes ont été reconnues au moins une fois en état de catastrophe naturelle depuis 1982 (CCR, juin 2026).
- En moyenne, 4 400 communes françaises par an font l'objet d'au moins un arrêté de catastrophe naturelle depuis 1982, tous périls confondus (CCR, juin 2026).
- Au 31 décembre 2025, 795 communes françaises avaient été reconnues en état de catastrophe naturelle pour des événements de 2025, tous périls hors sécheresse (CCR, juin 2026).
Quel est le coût moyen d'un sinistre inondation chez un particulier en France, et combien d'habitants vivent en zone inondable ?
En France, un sinistre inondation chez un particulier coûte en moyenne nettement moins cher à indemniser qu'un sinistre sécheresse. Plus d'un habitant sur quatre vit en zone potentiellement inondable par débordement de cours d'eau.
- En France, un sinistre inondation chez un particulier, indemnisé au titre des catastrophes naturelles, coûte autour de 9 500 € en moyenne depuis 1990, en euros 2025 (CCR, juin 2026).
- En 2010, année de la tempête Xynthia, l'indemnisation d'un sinistre inondation chez un particulier a coûté autour de 24 000 € en moyenne en France, en euros 2025 (CCR, juin 2026).
- Depuis 1982, le régime Cat Nat a indemnisé 2,6 millions de sinistres inondation en France, hors automobile (CCR, juin 2026).
- De 1982 à 2025, les inondations ont causé 33 milliards d'euros de dommages assurés au titre du régime Cat Nat en France, hors automobile, soit 750 millions d'euros par an, en euros 2025 (CCR, juin 2026).
- La CCR estime entre 130 millions et 160 millions d'euros les dommages assurés des inondations de janvier 2025 en Bretagne (CCR, juin 2026).
- En France, près de 18 millions de personnes, soit 26,5 % des habitants, vivent en zone potentiellement inondable par débordement de cours d'eau, selon des données de 2021 (SDES, février 2026).
- Près de 1,3 million de logements sont situés en France dans l'enveloppe approchée des inondations potentielles par submersion marine (SDES, février 2026).
Combien coûtent les sinistres sécheresse en France, et combien sont indemnisés chaque année ?
En France, le régime Cat Nat indemnise en moyenne quelques dizaines de milliers de sinistres sécheresse par an, pour plusieurs centaines de millions d'euros de dommages. Une minorité de gros dossiers concentre la plus grande part des montants.
- Sur les dix dernières années du bilan 1982-2025 de la CCR, la sécheresse représente 53,1 % du coût des catastrophes naturelles du régime Cat Nat en France, hors automobile, contre 31,9 % pour les inondations (CCR, juin 2026).
- De 1989 à 2025, la sécheresse a causé 27 milliards d'euros de dommages assurés au titre du régime Cat Nat en France, soit 729 millions d'euros par an, en euros 2025 (CCR, juin 2026).
- Le régime Cat Nat indemnise en moyenne 25 000 sinistres sécheresse par an en France ; leur nombre total dépasse le million (CCR, juin 2026).
- Depuis 1989, 1 717 communes françaises sont reconnues chaque année, en moyenne, en état de catastrophe naturelle pour la sécheresse (CCR, juin 2026).
- En France, près de la moitié des sinistres déclarés dans les communes reconnues en état de catastrophe naturelle pour la sécheresse sont classés sans suite après expertise : la sécheresse n'en est pas la cause déterminante (CCR, juin 2026).
- Parmi les sinistres déclarés en France dans les communes reconnues en état de catastrophe naturelle pour la sécheresse, ceux de plus de 50 000 € représentent 11 % du nombre et environ 71 % des montants (CCR, juin 2026).
Repères en Europe et dans le monde
Les repères étrangers rappellent deux limites des chiffres : en Europe, une partie seulement des pertes climatiques est assurée, et aux États-Unis une partie seulement des cambriolages est signalée à la police.
En Europe, combien coûtent les extrêmes climatiques, et quelle part des pertes est assurée ?
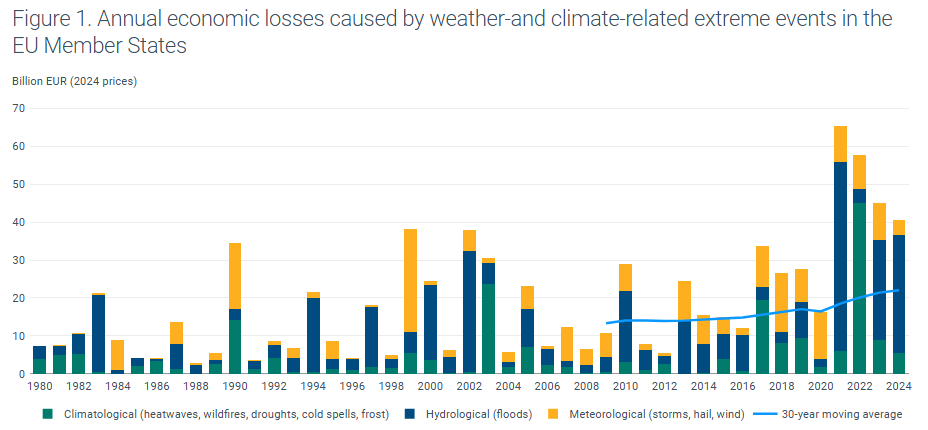
Dans l'Union européenne, les pertes économiques dues aux extrêmes météorologiques et climatiques sont bien plus élevées depuis 2020 que dans les années 1980. En Europe, de 1980 à 2024, moins d'un cinquième des pertes était couvert par une assurance privée.
- Dans l'Union européenne, les extrêmes météorologiques et climatiques ont causé 822 milliards d'euros de pertes économiques de 1980 à 2024, aux prix de 2024, dont plus de 208 milliards, soit 25 %, de 2021 à 2024 (AEE, octobre 2025).
- Les pertes économiques dues aux extrêmes météorologiques et climatiques dans l'Union européenne sont passées d'environ 8,6 milliards d'euros par an sur 1980-1989 à 19,7 milliards sur 2010-2019, puis à 44,9 milliards sur les cinq années 2020-2024, aux prix de 2024 (AEE, octobre 2025).
- Entre 1980 et 2024, les inondations représentent 47 % des pertes économiques dues aux extrêmes météorologiques et climatiques dans l'Union européenne, et les tempêtes, foudre et grêle comprises, environ 27 % (AEE, octobre 2025).
- En Europe, moins de 20 % des pertes économiques dues aux extrêmes météorologiques et climatiques entre 1980 et 2024 étaient couvertes par une assurance privée (AEE, octobre 2025).
- En Europe, de 1980 à 2024, plus de 35 % des pertes économiques dues aux tempêtes, foudre et grêle comprises, étaient assurées, contre environ 15 % pour les inondations (AEE, octobre 2025).
Dans le monde, combien les catastrophes naturelles ont-elles coûté aux assureurs en 2025 ?
Dans le monde, les catastrophes naturelles ont coûté plus de cent milliards de dollars aux assureurs en 2025, dont plusieurs dizaines de milliards pour les seuls orages violents. Près de la moitié des pertes économiques étaient assurées, la part la plus élevée relevée par le Swiss Re Institute.
- Dans le monde, les catastrophes naturelles ont causé 107 milliards de dollars de dommages assurés en 2025, aux prix de 2025, selon le Swiss Re Institute (Swiss Re, mars 2026).
- Les orages violents, grêle et vents destructeurs compris, ont causé 51 milliards de dollars de dommages assurés dans le monde en 2025, troisième année la plus coûteuse jamais enregistrée pour ce type d'événement, après 2023 et 2024 (Swiss Re, mars 2026).
- En 2025, les inondations ont causé 3,4 milliards de dollars de dommages assurés dans le monde, contre 15,4 milliards en moyenne sur les cinq années précédentes (Swiss Re, mars 2026).
- Selon le Swiss Re Institute, les catastrophes naturelles ont causé 220 milliards de dollars de pertes économiques dans le monde en 2025, dont environ 49 % étaient assurées, la part la plus élevée de ses relevés (Swiss Re, mars 2026).
En Allemagne et aux États-Unis, combien de logements sont cambriolés, et pour quel coût ?
En Allemagne, les assureurs ont compté plus de cambriolages de logement en 2025 qu'en 2024. Aux États-Unis, moins de la moitié des cambriolages de 2024 ont été signalés à la police.
- En Allemagne, les assureurs ont compté environ 100 000 cambriolages de logement en 2025, soit environ 5 000 de plus qu'en 2024 (GDV, avril 2026).
- Les dommages assurés causés par les cambriolages de logement ont atteint 380 millions d'euros en Allemagne en 2025 (GDV, avril 2026).
- En Allemagne, un cambriolage de logement a coûté en moyenne 3 850 € aux assureurs en 2025, le montant le plus élevé depuis le début de la mesure (GDV, avril 2026).
- Aux États-Unis, les ménages ont subi environ 1,1 million de cambriolages ou tentatives en 2024, d'après l'enquête nationale de victimation du Bureau of Justice Statistics (BJS, septembre 2025).
- Aux États-Unis, le taux de cambriolages s'établit à 8,2 pour 1 000 ménages en 2024, contre 9,5 en 2020, un écart que le Bureau of Justice Statistics ne signale pas comme statistiquement significatif (BJS, septembre 2025).
- En 2024, 40,7 % des cambriolages et tentatives subis par les ménages aux États-Unis ont été signalés à la police, d'après l'enquête nationale de victimation (BJS, septembre 2025).
Méthodologie et sources
Cette page ne retient que des chiffres lus dans le document de l'organisme qui les produit ou les publie : fédérations d'assureurs (France Assureurs, GDV), services de l'État (SSMSI, SDES, DGSCGC), réassureur public (CCR), agence européenne (AEE), services statistiques étrangers (ONS, BJS), observatoire privé des orages (Keraunos) et réassureur privé (Swiss Re). Les données françaises sont privilégiées ; les chiffres étrangers servent de repères et leur pays est nommé dans la phrase. Dans chaque citation, la date entre parenthèses est celle de la publication du document ; sous les figures, la date est celle des données.
Quatre précautions de lecture : les montants de France Assureurs sur les événements naturels, la grêle et les tempêtes portent sur tous les biens assurés, pas sur les seuls logements ; ils ne se comparent pas au coût des catastrophes naturelles de la CCR (la grêle, par exemple, ne relève pas du régime Cat Nat) ; les chiffres des pompiers sont des interventions, non des sinistres assurés ; les enquêtes de victimation reposent sur les déclarations des personnes interrogées. Les liens et les chiffres ont été vérifiés le 5 octobre 2026. La page est relue chaque mois et mise à jour à chaque nouvelle édition des documents cités.
Glossaire
- Sinistre : événement (dégât des eaux, incendie, vol, tempête) déclaré à l'assureur et susceptible d'être indemnisé.
- Contrat multirisques habitation (MRH) : contrat qui assure le logement. Il réunit plusieurs garanties de dommages (incendie, dégâts des eaux, vol, tempête) et la responsabilité civile.
- Fréquence : nombre de sinistres rapporté au nombre de contrats. France Assureurs l'exprime en pour mille (‰) sans la définir ; l'usage est de la lire en nombre de sinistres pour 1 000 contrats.
- Coût moyen : charge des sinistres rapportée à leur nombre. France Assureurs ne précise pas son mode de calcul ; la CCR rapporte la charge, corrigée de l'inflation, au nombre de sinistres.
- Charge des sinistres : montant total que les assureurs paient ou mettent en réserve pour les sinistres d'une année. France Assureurs emploie le terme sans le définir.
- Charge climatique : expression que France Assureurs emploie sans la définir, dans son communiqué du 25 mars 2026, à propos du coût des événements naturels d'une année.
- Événements naturels : terme de France Assureurs, plus large que les catastrophes naturelles. Son total réunit les aléas qui relèvent du régime Cat Nat et ceux que les assureurs privés prennent seuls en charge, comme la grêle.
- Garantie tempête, grêle et neige : garantie des contrats habitation qui couvre les dommages causés par le vent, la grêle et le poids de la neige. Elle est distincte du régime Cat Nat.
- Régime Cat Nat : régime français d'indemnisation des catastrophes naturelles, en place depuis 1982. Il joue quand un arrêté reconnaît l'état de catastrophe naturelle dans la commune.
- CCR : Caisse centrale de réassurance, réassureur public détenu par l'État, qui couvre les assureurs contre les catastrophes naturelles.
- Péril : type d'événement couvert par le régime Cat Nat, par exemple l'inondation ou la sécheresse.
- Hors automobile : les chiffres de la CCR cités ici ne comptent pas les dommages aux véhicules terrestres à moteur.
- Euros 2025, prix de 2024 ou de 2025 : montants des années passées corrigés de l'inflation pour être comparables à ceux de l'année indiquée.
- Retrait-gonflement des argiles : mouvement des sols argileux, qui se rétractent quand ils sèchent et gonflent quand ils se réhydratent, ce qui peut fissurer les maisons. C'est le péril « sécheresse » du régime Cat Nat.
- Sinistre sans suite : pour la CCR, sinistre déclaré dont la sécheresse n'est pas la cause déterminante. Le dossier est clos sans indemnisation des dommages ; le régime peut prendre en charge des frais d'expertise.
- Enveloppe approchée des inondations potentielles : zone, délimitée de façon large, où une inondation est possible. Elle mesure une exposition, pas un nombre de logements sinistrés.
- Submersion marine : inondation temporaire de la zone côtière par la mer.
- Cambriolage : vol commis dans un logement ou un autre local où l'auteur est entré par effraction, escalade ou fausse clé. Les chiffres du SSMSI comptent les faits enregistrés par la police et la gendarmerie, tentatives comprises.
- Vol avec effraction abouti : dans l'enquête de victimation, vol réalisé, par opposition à une simple tentative.
- Enquête de victimation : enquête qui interroge la population sur les faits subis, qu'une plainte ait été déposée ou non. En France, celle du SSMSI s'intitule Vécu et ressenti en matière de sécurité.
- Mis en cause : personne que la police ou la gendarmerie met en cause pour une infraction enregistrée. Ce n'est pas une personne condamnée.
- Unité urbaine : agglomération au sens de l'Insee, c'est-à-dire commune ou ensemble de communes formant une zone bâtie continue d'au moins 2 000 habitants.
- Orage violent : orage accompagné de grosse grêle, de fortes rafales, de pluies intenses ou de tornades.
- Rafale convective : rafale de vent produite par un orage, par opposition au vent des tempêtes d'hiver.
- Tornade certaine : tornade que Keraunos classe comme certaine ; les cas seulement probables ne sont pas comptés.
- Indicateur de sévérité orageuse : score que Keraunos calcule chaque jour depuis 2009 à partir de l'étendue des orages, de l'intensité des pluies, de la grêle et des rafales, et des tornades.
- Dommages assurés et pertes économiques : les pertes économiques comptent tous les dégâts ; les dommages assurés, la seule part prise en charge par les assureurs.
- SSMSI : Service statistique ministériel de la sécurité intérieure, le service statistique du ministère de l'Intérieur.
- DGSCGC : Direction générale de la sécurité civile et de la gestion des crises, au ministère de l'Intérieur. Elle publie chaque année les statistiques des services d'incendie et de secours.
- SDES : Service des données et études statistiques, le service statistique du ministère chargé de la Transition écologique.
- Keraunos : Observatoire français des tornades et des orages violents, un bureau d'études privé.
- AEE : Agence européenne pour l'environnement, agence de l'Union européenne.
- ONS : Office for National Statistics, l'institut statistique du Royaume-Uni. Ses chiffres sur les cambriolages viennent d'une enquête de victimation menée en Angleterre et au pays de Galles.
- GDV : Gesamtverband der Deutschen Versicherungswirtschaft, la fédération allemande des assureurs.
- BJS : Bureau of Justice Statistics, le service statistique du ministère de la Justice des États-Unis. Ses chiffres viennent d'une enquête annuelle de victimation auprès des ménages.
- Swiss Re Institute : centre d'études du réassureur Swiss Re ; « sigma » est le nom de sa série d'études sur les catastrophes dans le monde.
Sources
- France Assureurs, L'assurance habitation en 2025, juillet 2026
- France Assureurs, L'assurance habitation en 2023, septembre 2024
- France Assureurs, Communiqué de la conférence de presse du 25 mars 2026 (« L'assurance en 2025 : protéger aujourd'hui pour construire demain »), mars 2026
- DGSCGC, Les statistiques des services d'incendie et de secours, édition 2024, mars 2025
- SSMSI, Insécurité et délinquance en 2025 : bilan statistique (édition 2026), fiche 6.2 « Cambriolages », juillet 2026
- SSMSI, Un été statistique avec le SSMSI, saison 3 : les cambriolages, juillet 2026
- ONS, Nature of crime: burglary, year ending March 2025 (classeur nocburglarytables202425.xlsx), mars 2026
- Keraunos, Les orages en France en 2025 : bilan d'une année moins orageuse que la normale (bilan national), janvier 2026
- CCR, Les catastrophes naturelles en France, bilan 1982-2025, juin 2026
- SDES, Les risques naturels en France - État des connaissances en 2025, février 2026
- AEE, Economic losses from weather- and climate-related extremes in Europe (indicateur), octobre 2025
- Swiss Re, Wildfires, storms, floods contribute to record 92 % of global insured losses in 2025, says Swiss Re Institute (communiqué de presse présentant l'étude sigma 1/2026), mars 2026
- GDV, Wohnungseinbrüche: Schäden steigen auf 380 Millionen Euro (communiqué de presse), avril 2026
- BJS, Criminal Victimization, 2024 (bulletin NCJ 310547), septembre 2025